Rút Tiền Mặt Từ Thẻ Tín Dụng: Hướng Dẫn Chi Tiết và Lưu Ý Quan Trọng Năm 2026
Tìm hiểu cách rút tiền mặt từ thẻ tín dụng tại ATM, các khoản phí, lãi suất và các lựa chọn thay thế an toàn hơn. Bài viết cung cấp thông tin đầy đủ để bạn đưa ra quyết định tài chính thông minh
Mục lục
Rút tiền mặt từ thẻ tín dụng là gì và có nên thực hiện?
Nhiều chủ thẻ tín dụng đôi khi đặt ra câu hỏi: Liệu thẻ tín dụng có rút tiền mặt được không? Câu trả lời là có. Việc rút tiền mặt từ thẻ tín dụng về cơ bản tương tự như khi bạn sử dụng thẻ ATM thông thường để giao dịch tại cây ATM. Tuy nhiên, điều quan trọng cần nhận thức là hình thức này có những tác động tài chính đáng kể mà bạn cần cân nhắc kỹ lưỡng trước khi thực hiện.
Tổng quan về việc rút tiền mặt từ thẻ tín dụng:
- Tính khả dụng: Hoàn toàn có thể rút tiền mặt tại các cây ATM.
- Chi phí: Đi kèm với phí rút tiền mặt (thường từ 2% - 4%) và lãi suất tính ngay từ thời điểm rút, không được hưởng 45-55 ngày miễn lãi như giao dịch thông thường.
- Hạn mức: Thường giới hạn ở mức 50% hạn mức tín dụng của thẻ, tùy thuộc vào quy định của từng ngân hàng.
- Lưu ý quan trọng: Đây là giao dịch ứng tiền tín dụng, làm tăng dư nợ và ảnh hưởng đến điểm tín dụng nếu không quản lý tốt.
Số tiền bạn rút sẽ được ghi nhận là một khoản chi tiêu tín dụng, làm giảm hạn mức khả dụng của thẻ ngay lập tức. Điều này đồng nghĩa với việc bạn sẽ bắt đầu chịu lãi suất cho khoản tiền đã rút mà không được hưởng thời gian miễn lãi thông thường. Do đó, đây thường được xem là giải pháp tình thế khi cần tiền mặt gấp thay vì một phương thức tài chính chủ động.
Các phương thức rút tiền mặt từ thẻ tín dụng
Hiện nay, có hai hình thức chính để bạn có thể rút tiền mặt từ thẻ tín dụng:
1. Rút tiền mặt tại cây ATM
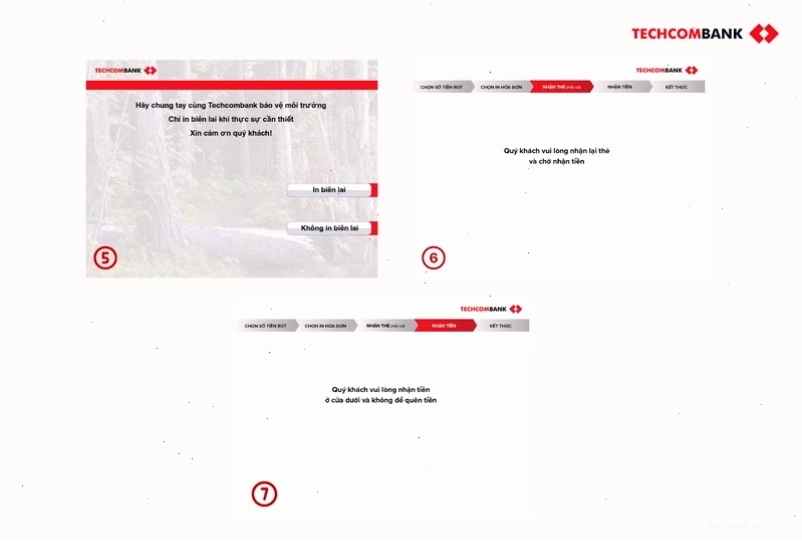
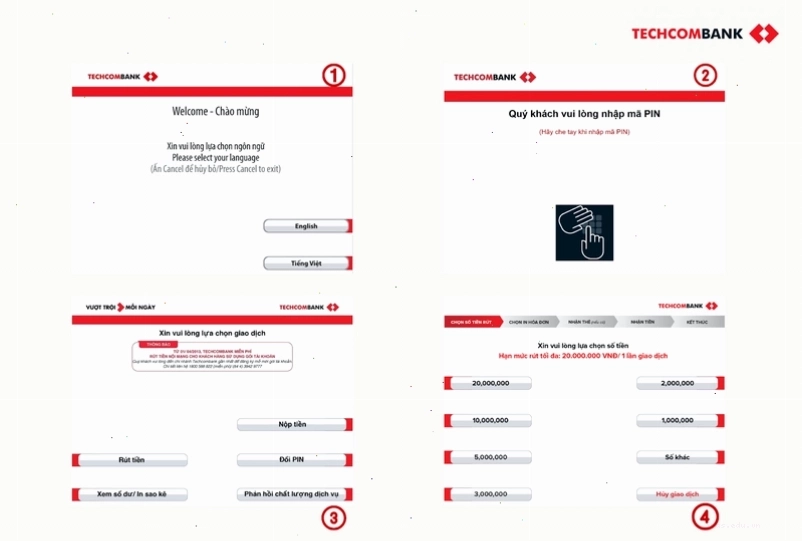
Đây là phương thức phổ biến và trực tiếp nhất. Quy trình thực hiện tương tự như rút tiền bằng thẻ ATM thông thường, nhưng bạn cần lưu ý một số điểm khác biệt về phí và lãi suất.
- Bước 1: Đưa thẻ tín dụng vào khe ATM và chọn ngôn ngữ.
- Bước 2: Nhập mã PIN của thẻ.
- Bước 3: Chọn chức năng "Rút tiền".
- Bước 4: Chọn số tiền bạn muốn rút.
- Bước 5: Chọn in hoặc không in biên lai giao dịch.
- Bước 6: Nhận lại thẻ.
- Bước 7: Nhận tiền mặt và kết thúc giao dịch.
Các chủ thẻ cần lưu ý rằng chỉ có hình thức rút tiền mặt từ thẻ tín dụng trực tiếp tại ATM là hợp pháp. Việc cố gắng rút tiền qua các kênh không chính thống có thể dẫn đến rủi ro tài chính và pháp lý.

2. Rút tiền mặt tại các điểm giao dịch hoặc ứng dụng hỗ trợ
Một số ngân hàng cung cấp các dịch vụ hỗ trợ khác cho phép khách hàng rút tiền mặt hoặc ứng tiền mặt thông qua các kênh khác, ví dụ như ứng dụng ngân hàng hoặc các điểm giao dịch được ủy quyền. Tuy nhiên, bạn vẫn cần kiểm tra kỹ các điều khoản về phí và lãi suất áp dụng cho từng dịch vụ.
Chi phí và lãi suất khi rút tiền mặt từ thẻ tín dụng
Đây là yếu tố quan trọng nhất mà bạn cần nắm rõ để tránh những bất ngờ không mong muốn về tài chính. Rút tiền mặt từ thẻ tín dụng thường đi kèm với:
- Phí rút tiền mặt: Hầu hết các ngân hàng áp dụng mức phí này, thường dao động từ 2% đến 4% trên tổng số tiền bạn rút. Một số thẻ có thể quy định mức phí tối thiểu, ví dụ 50.000 VNĐ. Điều này có nghĩa là nếu bạn rút một số tiền nhỏ, tỷ lệ phí có thể cao hơn mức quy định.
- Lãi suất rút tiền mặt: Khoản tiền bạn rút sẽ được tính là dư nợ tín dụng và bắt đầu chịu lãi suất ngay lập tức. Lãi suất này thường cao hơn so với lãi suất cho các giao dịch mua sắm thông thường và không được hưởng thời gian miễn lãi 45-55 ngày. Lãi suất cụ thể phụ thuộc vào quy định của từng ngân hàng phát hành thẻ.
Ví dụ: Nếu bạn rút 5.000.000 VNĐ từ thẻ tín dụng với phí 4% và lãi suất hàng tháng là 3%, bạn sẽ phải trả:
- Phí rút tiền: 5.000.000 * 4% = 200.000 VNĐ
- Tiền lãi sẽ bắt đầu được tính trên 5.000.000 VNĐ ngay lập tức.
Ưu đãi từ Techcombank: Hoàn phí rút tiền mặt khi chuyển đổi trả góp
Một số ngân hàng, như Techcombank, có các chương trình ưu đãi nhằm giảm bớt gánh nặng chi phí cho khách hàng. Cụ thể, khi đăng ký chuyển đổi giao dịch rút tiền mặt từ thẻ tín dụng sang hình thức trả góp, khách hàng có thể được hoàn lại 100% phí rút tiền. Điều kiện áp dụng bao gồm:
- Giao dịch rút tiền mặt tại bất kỳ ATM trong và ngoài nước.
- Giá trị giao dịch tối thiểu để đăng ký trả góp là 1 triệu VNĐ.
- Giao dịch phải được đăng ký trả góp trước khi lên sao kê.
Quy trình đăng ký trả góp có thể thực hiện dễ dàng qua ứng dụng Techcombank Mobile, giúp tối ưu hóa chi phí cho người dùng.
Các lựa chọn thay thế an toàn và tiết kiệm hơn
Do chi phí cao và lãi suất phức tạp, việc rút tiền mặt từ thẻ tín dụng thường không phải là lựa chọn tối ưu. Thay vào đó, bạn nên cân nhắc các phương án sau:
- Sử dụng thẻ thanh toán (debit card): Nếu bạn có đủ tiền trong tài khoản thanh toán, đây là cách đơn giản và miễn phí để rút tiền mặt.
- Vay tín chấp từ ngân hàng: Đối với các khoản tiền lớn hoặc khi cần thời gian trả nợ dài hơn, các khoản vay tín chấp (vay tiêu dùng không cần tài sản đảm bảo) thường có lãi suất cạnh tranh hơn so với rút tiền thẻ tín dụng.
- Tìm kiếm các dịch vụ ứng tiền mặt hợp pháp: Một số công ty tài chính uy tín cung cấp dịch vụ ứng tiền mặt với quy trình minh bạch và lãi suất rõ ràng.
- Thương lượng với người bán để thanh toán trả chậm: Trong một số trường hợp, bạn có thể đàm phán với người bán về việc thanh toán sau cho hàng hóa hoặc dịch vụ.
Những lưu ý quan trọng khi rút tiền mặt từ thẻ tín dụng
Để đảm bảo an toàn tài chính và tránh những rủi ro không đáng có, bạn cần ghi nhớ những điểm sau:
- Chỉ rút khi thực sự cần thiết: Hãy coi đây là phương án cuối cùng khi không còn lựa chọn nào khác.
- Kiểm tra kỹ hạn mức rút tiền: Mỗi thẻ có một hạn mức rút tiền khác nhau, thường là 50% hạn mức tín dụng.
- Hiểu rõ biểu phí và lãi suất: Luôn tham khảo bảng phí và biểu lãi suất của ngân hàng phát hành thẻ trước khi thực hiện giao dịch.
- Ưu tiên thanh toán dư nợ đúng hạn: Việc chậm thanh toán có thể dẫn đến các khoản phí phạt cao và ảnh hưởng tiêu cực đến lịch sử tín dụng của bạn.
- Cân nhắc tính năng trả góp: Nếu ngân hàng của bạn có chính sách hỗ trợ trả góp cho giao dịch rút tiền mặt, hãy tận dụng để giảm bớt gánh nặng lãi suất và phí.
- Cảnh giác với các hình thức rút tiền không rõ ràng: Tuyệt đối không sử dụng các dịch vụ rút tiền trái phép hoặc không minh bạch để tránh rủi ro bị lừa đảo.
Việc rút tiền mặt từ thẻ tín dụng, dù có vẻ tiện lợi, nhưng tiềm ẩn nhiều chi phí và rủi ro. Thay vào đó, hãy tìm hiểu và áp dụng các phương án tài chính thông minh, an toàn và tiết kiệm hơn để bảo vệ sức khỏe tài chính cá nhân của bạn trong năm 2026.
Câu hỏi thường gặp về rút tiền mặt thẻ tín dụng
1. Rút tiền mặt từ thẻ tín dụng có ảnh hưởng đến điểm tín dụng không?
Có, việc rút tiền mặt từ thẻ tín dụng làm tăng dư nợ tín dụng của bạn. Nếu bạn không thanh toán đầy đủ và đúng hạn, điều này có thể ảnh hưởng tiêu cực đến điểm tín dụng của bạn.
2. Có thể rút tiền mặt từ thẻ tín dụng tại tất cả các cây ATM không?
Bạn có thể rút tiền mặt tại hầu hết các cây ATM có chấp nhận thẻ Visa/Mastercard (tùy theo loại thẻ tín dụng của bạn). Tuy nhiên, hạn mức và phí rút tiền có thể khác nhau giữa các ngân hàng.
3. Làm thế nào để giảm chi phí khi rút tiền mặt từ thẻ tín dụng?
Cách tốt nhất là tận dụng các chương trình ưu đãi của ngân hàng, ví dụ như Techcombank hoàn phí rút tiền khi chuyển đổi trả góp, hoặc cân nhắc các phương án thay thế ít tốn kém hơn.
4. Rút tiền mặt từ thẻ tín dụng có bị tính lãi ngay lập tức không?
Có, hầu hết các ngân hàng sẽ tính lãi suất cho khoản tiền rút ngay lập tức mà không có thời gian miễn lãi.
5. Tôi có thể rút bao nhiêu tiền từ thẻ tín dụng?
Hạn mức rút tiền thường giới hạn ở mức 50% hạn mức tín dụng của thẻ, tùy thuộc vào quy định cụ thể của từng ngân hàng phát hành thẻ.


Bình luận